기업가치(EV)와 지분가치(EQV)
가치평가의 출발점, 기업가치와 지분가치에 대해
가치평가의 출발점: 기업가치와 지분가치
“우리 회사, 100억 가치라는데... 내가 받는 돈은 왜 60억이죠?”
M&A나 투자 유치를 처음 겪는 대표님들 사이에서 자주 나오는 질문입니다. ‘가치’라는 단어 하나에 서로 다른 금액이 나올 수 있는 이유, 바로 ‘기업가치(EV)’와 ‘지분가치(EQV)’의 차이 때문입니다. 이 두 가지 개념을 구분하지 않으면, 협상 테이블에서 생각보다 적은 금액을 받거나, 상대방의 조건을 잘못 이해하는 일이 생깁니다.
EV와 EQV의 개념 정의 및 공식
◼ 기업가치 (EV, Enterprise Value)
EV는 말 그대로 회사 전체의 몸값입니다. 주식의 가치(EQV)만 보는 것이 아니라, 회사가 가진 부채와 현금 자산까지 모두 포함한 전체 가치를 의미합니다.
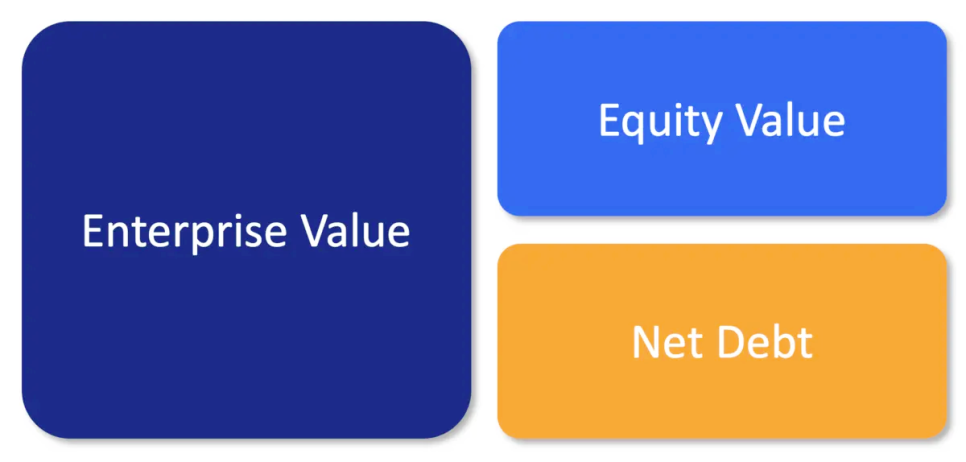
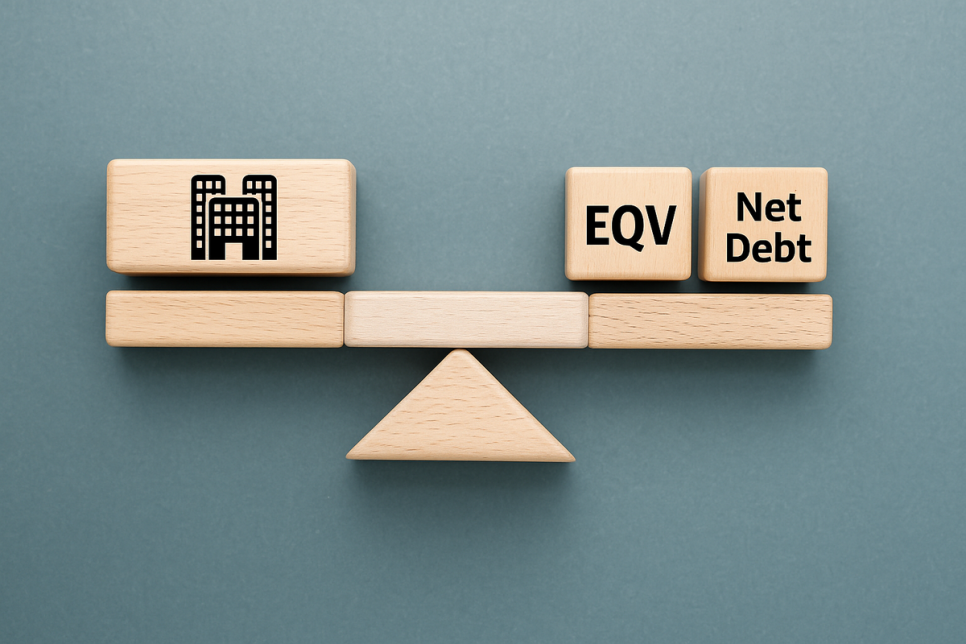
EV = EQV + 순부채 (Net Debt) (순부채 = 총부채 – 현금 및 현금성 자산)
즉, 인수자가 회사를 인수하려면 주식만 사는 게 아니라 회사의 빚도 떠안아야 하기 때문에, 그 총액이 기업가치가 되는 겁니다.
◼ 지분가치 (EQV, Equity Value)
EQV는 주주가 보유한 주식의 가치를 뜻합니다. 보통 “내가 실제로 받을 금액이 얼마인가요?”라고 물을 때 이 지표를 기준으로 계산합니다.
EQV = 주가 × 발행 주식 수
M&A에서는 매도자의 실수령 금액, 투자자 입장에서는 현재 시장이 이 회사를 얼마나 평가하고 있는지를 나타내는 지표로 활용됩니다.
| 구분 | 기업가치 (EV) | 지분가치 (EQV) |
|---|---|---|
| 정의 | 부채와 자본을 보함한 회사의 총 가치 | 주주에게만 귀속되는 가치 |
| 누구 기준? | 인수자 (전체 회사 관점) | 매도자 (주주 관점) |
| 포함 항목 | 주식 + 부채 – 현금 | 주식만 |
| 기준 시점 | 전체 인수비용 판단 | 계약금액 산정 및 정산 |
| 주요 활용 | EV/EBITDA, EV/Sales 등 멀티플 분석 | PER, PBR 등 투자지표 |
| 부채 포함 여부 | 부채를 포함하고 현금을 차감 | 부채를 제외 |
EV가 중요한 이유
1. M&A 거래 구조 설계
- 매수자는 EV를 기준으로 총 투자비를 판단하고, 내부 수익률(IRR)이나 회수 시나리오를 분석합니다.
- 매도자는 순부채(부채 – 현금)에 따라 EQV가 조정되므로, 자신의 실수령 금액을 정확히 예측하기 위해 EV 구조를 반드시 이해해야 합니다.
2. 밸류에이션 멀티플 분석
- EV/EBITDA는 자본 구조와 무관하게 핵심 영업 성과에 대한 가치 평가를 가능하게 하며, 인수대상 기업 간 비교에 활용됩니다.
- EV/Sales는 아직 수익성이 낮은 고성장 초기 기업 평가에 적합합니다.
3. 재무 구조 분석
- EV는 부채와 현금의 영향을 모두 반영하므로, 동일한 규모의 회사라도 자본 구조가 다르면 평가가 달라질 수 있습니다.
📌 핵심 정리
- EV는 기업 전체 가치를 반영한 인수자 관점 지표, EQV는 주주 입장의 가치 기준입니다.
- EV = EQV + 부채 + 소수지분 – 현금, 공식 구조 이해는 거래 설계의 핵심입니다.
- EV/EBITDA, EV/Sales 등 EV 기반 멀티플은 실무에서 가장 널리 사용되는 가치평가 방식입니다.
- M&A 협상 및 투자유치에서 기준 수치의 명확화는 필수 조건입니다.
우리 회사의 실제 가치는 얼마나 될까요?EV와 EQV를 기준으로 명확하게 진단해보는 것이 시작입니다. 지금 씨오M&A 전문가의 밸류에이션 컨설팅을 받아보세요. 씨오M&A는 60명 이상의 국내 최고수준의 M&A자문력과 AI 매칭 엔진, 국내 유일의 Deal AI Agent 기술을 갖춘 중소기업 특화 M&A중개 플랫폼입니다.